Audit d’acquisition : vérifier les risques avant de négocier le prix et les garanties
L’audit d’acquisition vérifie la situation réelle d’une entreprise avant son rachat : solidité des comptes, engagements contractuels, risques fiscaux, obligations sociales et fonctionnement opérationnel. Pour l’acquéreur, son intérêt est concret : déterminer si le projet reste pertinent, si le prix se justifie et quelles protections négocier avant de s’engager définitivement.
Passer d’une entreprise séduisante à une acquisition vérifiée
Également appelé due diligence ou audit de reprise, l’audit d’acquisition consiste à examiner les informations transmises par le cédant et à les rapprocher de pièces justificatives. Il ne sert pas uniquement à détecter des dettes oubliées : il permet aussi d’apprécier la qualité des résultats, la pérennité des contrats et les moyens nécessaires pour poursuivre l’activité.
Le diagnostic préalable et l’audit n’ont pas la même profondeur. Le diagnostic donne une première vision de l’entreprise, de ses forces et de ses faiblesses. Il aide à décider si la cible mérite d’être étudiée davantage. L’audit approfondit ensuite les points déterminants et vérifie les hypothèses sur lesquelles repose le projet de reprise.
Une entreprise peut ainsi afficher un bénéfice satisfaisant tout en rencontrant des difficultés de trésorerie. Des créances difficiles à recouvrer, des stocks vieillissants ou des dépenses à engager après la cession peuvent modifier l’équilibre économique envisagé. L’audit aide à distinguer ces sujets plutôt qu’à retenir seulement le résultat comptable.
Il ne constitue toutefois ni une garantie d’absence de risque ni une vérification illimitée. Ses conclusions dépendent du périmètre confié aux professionnels, des documents accessibles et des réponses obtenues. Une information manquante doit donc apparaître comme une réserve, pas être assimilée à une absence de problème.
Définir le périmètre selon ce que vous achetez réellement
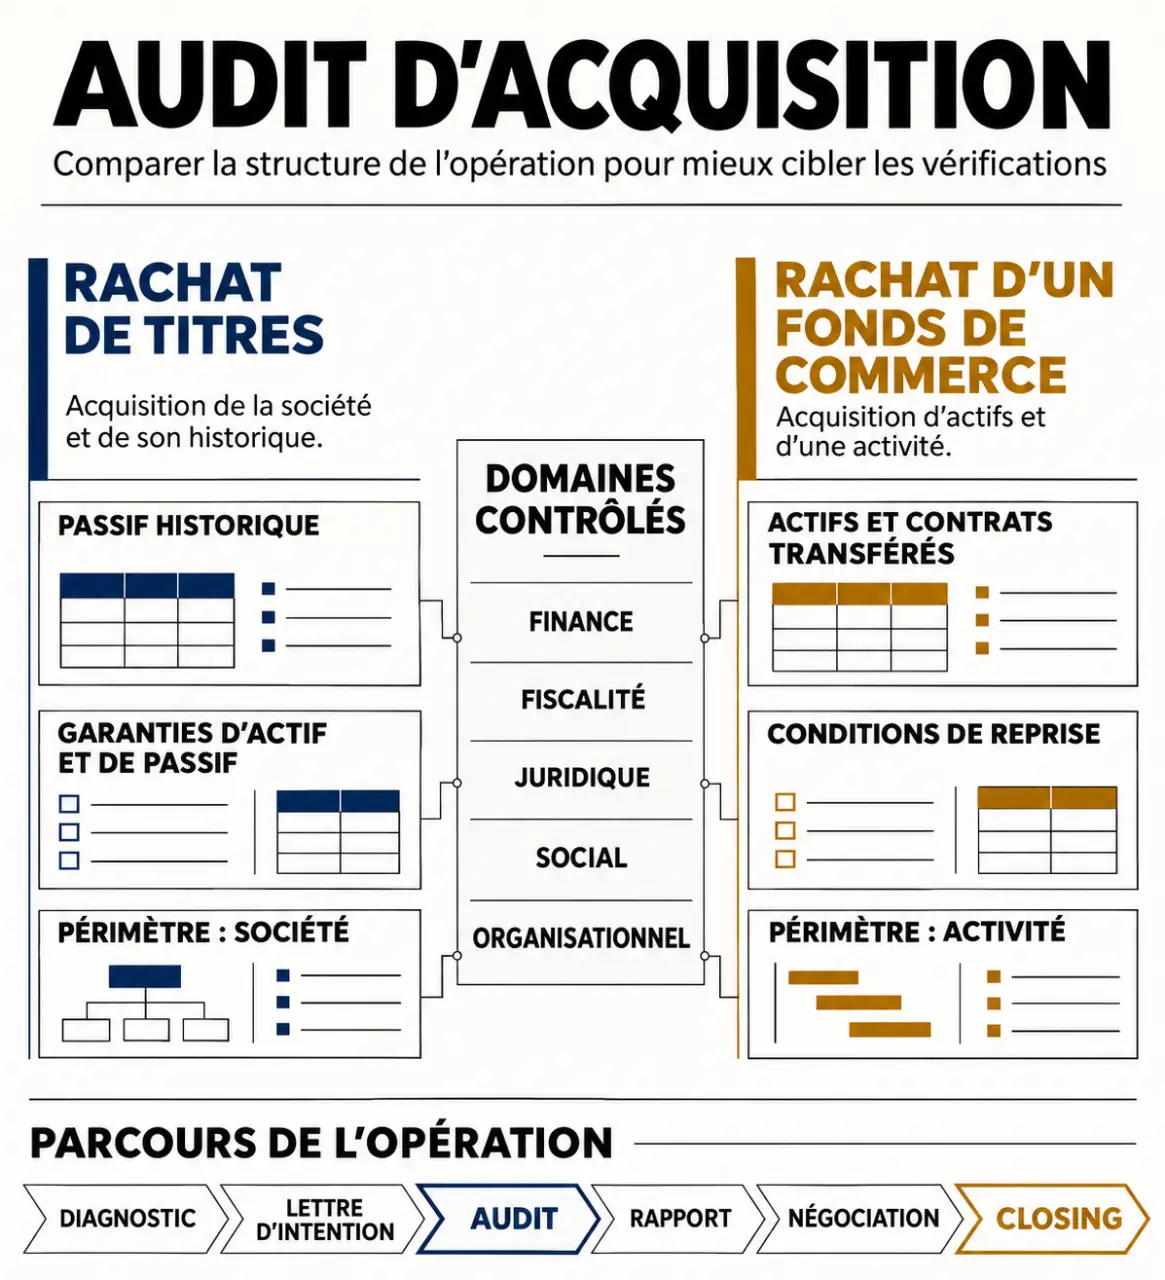
Avant de demander des documents, il faut préciser l’objet de l’acquisition. Le rachat de titres et celui d’un fonds de commerce n’exposent pas l’acquéreur de la même manière.
Audit d’acquisition : guide pour diagnostiquer et négocier — Découvrez les étapes clés de l’audit d’acquisition pour évaluer une entreprise et mieux préparer votre stratégie de négociation.
| Opération | Conséquence pour les vérifications |
|---|---|
| Rachat de titres de société | La société conserve son actif, son passif et ses engagements. L’audit doit examiner son historique et les risques susceptibles de produire des effets après la cession. |
| Rachat d’un fonds de commerce | Les vérifications portent sur les éléments acquis et les conditions d’exploitation. Les dettes et créances du vendeur ne sont en principe pas transférées avec le fonds, sous réserve des règles applicables et des engagements convenus. |
Dans un rachat de fonds, il reste essentiel d’examiner le bail, le matériel, les droits utilisés et la situation des salariés concernés. Un périmètre plus restreint ne signifie donc pas une opération sans risque.
Les documents à examiner par domaine
- Comptable et financier : comptes annuels, situation comptable récente, détail des créances et dettes, inventaires, immobilisations, emprunts et trésorerie. L’analyse porte aussi sur la rentabilité et le besoin en fonds de roulement, c’est-à-dire le financement nécessaire au cycle d’exploitation.
- Fiscal : déclarations, justificatifs de paiement, échanges avec l’administration et contrôles éventuels. L’objectif est d’identifier les obligations non respectées et les risques de rappel.
- Juridique : statuts, procès-verbaux, baux, contrats clients et fournisseurs, assurances, droits de propriété intellectuelle, contentieux et sûretés, comme les nantissements ou hypothèques.
- Social : contrats de travail, rémunérations, congés, temps de travail, avantages, prévoyance, engagements de retraite et litiges avec les salariés.
- Organisationnel : répartition des responsabilités, processus, systèmes d’information et dépendance à des personnes clés. Selon l’activité, des vérifications techniques ou environnementales peuvent compléter la mission.
Cette liste doit être adaptée à la cible. Pour une entreprise dépendante de quelques clients, les contrats commerciaux et leur continuité peuvent peser autant que les comptes dans la décision d’achat.
Organiser l’audit sans laisser le calendrier dicter la décision
L’audit intervient généralement lorsque les discussions sont suffisamment avancées, souvent après une lettre d’intention, parfois dans le cadre d’un protocole d’accord. L’essentiel est de disposer de ses conclusions avant la réalisation définitive de l’opération, appelée closing, et de préserver contractuellement les possibilités de décision de l’acquéreur.
Avant de signer un document engageant, faites vérifier par votre conseil les conditions permettant de poursuivre, de renégocier ou de sortir du processus. La découverte d’une anomalie ne donne pas, à elle seule, un droit automatique de retrait.
Cadrer la mission et l’accès aux informations
La lettre de mission précise l’objet des travaux, les sociétés ou activités concernées, les périodes examinées, les exclusions, le calendrier, les informations attendues, les responsabilités, les honoraires et la confidentialité. Elle doit également définir le livrable : une simple synthèse et un rapport détaillé ne répondent pas aux mêmes besoins.
Les pièces peuvent être regroupées dans une salle de données sécurisée, ou data room, avec un classement partagé. Un interlocuteur côté cédant centralise les réponses, tandis qu’un coordinateur côté acquéreur évite les demandes contradictoires. Les documents manquants et questions ouvertes doivent rester visibles jusqu’à leur résolution.
Si la situation évolue entre les vérifications et la signature définitive, certains éléments méritent une actualisation : trésorerie, endettement, contentieux ou perte d’un contrat important. La durée de l’audit dépend donc aussi de la disponibilité des informations, pas seulement du temps d’analyse.
Choisir les conseils et maîtriser les honoraires
L’expert-comptable intervient notamment sur les comptes, la rentabilité, la trésorerie et les besoins de financement. Un commissaire aux comptes ou un cabinet spécialisé peut également réaliser des travaux adaptés à la mission. L’avocat examine les dimensions juridiques, fiscales ou sociales selon sa spécialité et prépare leur traduction dans les actes.
Le notaire peut être sollicité notamment lorsque l’opération comporte un enjeu immobilier. Des spécialistes complètent l’équipe si les risques concernent l’environnement, les équipements ou les systèmes d’information. La coordination des compétences compte autant que leur addition : un litige commercial peut avoir simultanément une conséquence juridique et financière.
Les frais sont généralement supportés par l’acquéreur. Il n’existe pas de tarif universel : les honoraires varient selon la taille et la complexité de la cible, le nombre de domaines examinés, la profondeur des contrôles, la qualité documentaire et les compétences mobilisées.
Pour comparer les propositions, demandez un périmètre détaillé, les exclusions, les modalités de facturation et les conditions de travaux supplémentaires. Une offre moins coûteuse peut simplement couvrir moins de risques. Mieux vaut prioriser les enjeux déterminants que commander une mission trop large pour être menée correctement.
Transformer le rapport en décisions sur le prix et les protections
Un rapport utile distingue les faits établis, les incertitudes et leurs conséquences possibles. Il hiérarchise les anomalies selon leur gravité, leur probabilité et leur caractère corrigeable, avec une estimation financière lorsque celle-ci est possible.
Pensez à l’ardoise laissée par l’exploitation : le prix affiché n’est pas le seul montant à financer. Un stock inutilisable, des investissements différés ou un besoin de trésorerie sous-estimé peuvent alourdir l’effort réel de reprise. Pour chaque constat, demandez donc s’il modifie le prix, exige un financement supplémentaire ou appelle une protection contractuelle. Cela évite aussi de compter deux fois le même risque.
Par exemple, des créances anciennes dont le recouvrement paraît incertain peuvent justifier une discussion sur leur valeur retenue. Un risque fiscal identifié appelle plutôt une analyse de son montant potentiel et des modalités de couverture.
- Revoir le prix ou son calcul lorsque les hypothèses économiques sont remises en cause.
- Demander une régularisation avant la cession lorsqu’un problème peut être corrigé.
- Négocier une garantie d’actif et de passif, avec un périmètre, des plafonds, des délais et des conditions de mise en œuvre adaptés. Une caution bancaire peut, selon le montage, sécuriser certains engagements.
- Envisager un complément de prix, ou earn out, lié à des performances futures définies contractuellement, sans le confondre avec une garantie contre un passif.
Aucune protection n’est automatique. Si un risque majeur reste impossible à mesurer ou à couvrir, renoncer peut être la décision la plus cohérente, dans les limites des engagements déjà signés.