Abattement sur cession de parts sociales : réservé aux titres d'avant 2018, et seulement au barème
Oui, un abattement pour durée de détention peut réduire l'impôt sur la plus-value d'une cession de parts sociales, mais à deux conditions cumulatives : les titres ont été acquis ou souscrits avant le 1er janvier 2018 et vous avez opté pour le barème progressif de l'impôt sur le revenu. Dans tous les autres cas, c'est le prélèvement forfaitaire unique (PFU) qui s'applique, sans aucun abattement.
Ce que l'abattement réduit, et ce qu'il laisse intact
L'abattement pour durée de détention s'applique à la plus-value, c'est-à-dire à la différence entre le prix net de cession et le prix d'acquisition ou de souscription des parts. Plus vous avez conservé vos titres longtemps, plus la fraction de plus-value exclue de l'assiette est importante.
Plus-value de cession de parts : barème avec abattement ou PFU
Comparez l'impôt dû selon le prélèvement forfaitaire unique (12,8 %) et le barème progressif avec abattement pour durée de détention.
PFU (12,8 %)
Barème avec abattement
Taux marginal de bascule :
- Le barème avec abattement n'est accessible qu'aux titres acquis avant le 1er janvier 2018.
- L'option pour le barème est globale (tous les revenus du capital de l'année) et irrévocable.
- Impôt au barème approximé : base imposable × taux marginal choisi, sans recalcul des tranches.
- La CSG déductible de 6,8 % n'est pas intégrée au calcul.
- Résultat indicatif : estimation à faire valider par un expert-comptable.
Une réduction limitée à l'impôt sur le revenu
Point souvent mal compris : l'abattement ne joue que sur l'impôt sur le revenu. Les prélèvements sociaux restent calculés sur la plus-value brute, et l'abattement n'est pas non plus retenu pour le revenu fiscal de référence. Une plus-value fortement abattue peut donc rester coûteuse en cotisations sociales. Les sources divergent sur le taux global de prélèvements sociaux (17,2 % ou 18,6 % selon les pages consultées) : vérifiez le taux en vigueur à la date de votre cession avant de faire vos simulations.
Quelles opérations sont concernées
Le dispositif vise les cessions de parts ou d'actions, mais aussi les rachats, les compléments de prix et les droits démembrés. Si votre situation relève d'un démembrement ou d'un apport-cession, faites-la valider par un professionnel avant de l'intégrer dans un calcul.
Les conditions pour en bénéficier
Une date d'acquisition et une option à ne pas rater
La première condition est chronologique : seuls les titres acquis ou souscrits avant le 1er janvier 2018 ouvrent droit à l'abattement. La seconde est une décision de votre part : l'option pour le barème progressif est expresse, globale et irrévocable. Globale, car elle s'applique à tous les revenus de capitaux mobiliers et à toutes les plus-values mobilières du foyer fiscal de l'année. Irrévocable, car vous ne pouvez plus revenir au PFU une fois l'option exercée. Cette option se fait à la déclaration de revenus, dans l'année de la cession.
Comment compter la durée de détention
La durée court de la date d'acquisition ou de souscription jusqu'à la date du transfert de propriété. C'est cette seconde date qui compte, et non celle de la signature d'une promesse. Un écart de quelques semaines peut faire franchir un palier : pour un associé qui approche de huit ans de détention, vérifier la date exacte sur l'acte de cession et le registre des mouvements de titres est un réflexe utile. Conservez aussi les justificatifs du prix d'acquisition, que l'administration peut demander.
Abattement général ou renforcé : les taux selon la durée
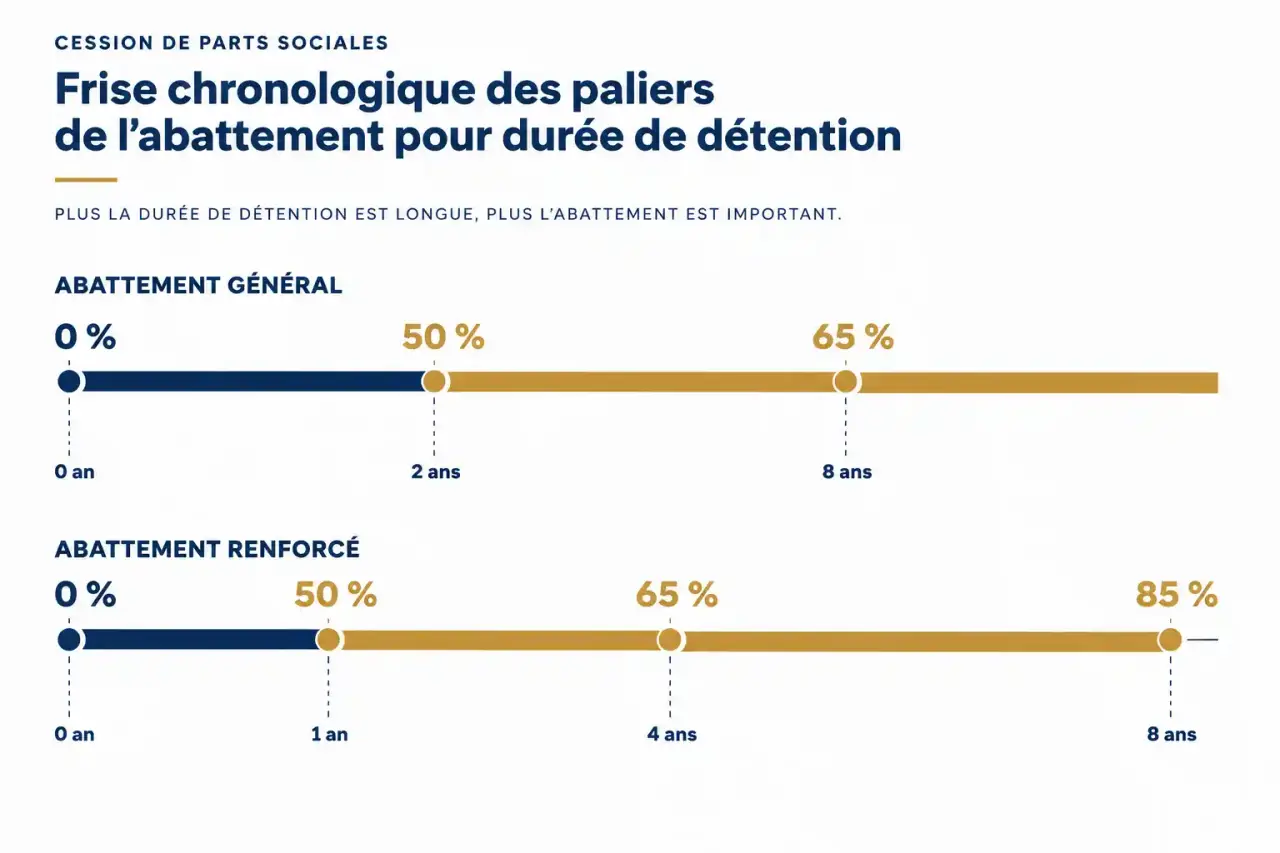
L'abattement de droit commun
Il s'applique par défaut, quelle que soit la société, dès lors que les deux conditions précédentes sont remplies.
| Durée de détention | Abattement général |
|---|---|
| Moins de 2 ans | 0 % |
| De 2 ans à moins de 8 ans | 50 % |
| 8 ans et plus | 65 % |
Exemple : un associé a souscrit un capital de 5 000 € et cède ses parts 150 000 €. La plus-value est de 145 000 €. Avec un abattement de 50 %, la base imposable au barème tombe à 72 500 €.
L'abattement renforcé et ses trois portes d'entrée
Plus généreux, il est réservé à trois situations : la cession de titres d'une PME de moins de 10 ans (moins de 250 salariés, et moins de 50 M€ de chiffre d'affaires ou 43 M€ de total de bilan), la cession au sein d'un groupe familial, et la cession à l'occasion du départ à la retraite du dirigeant.
| Durée de détention | Abattement renforcé |
|---|---|
| Moins d'1 an | 0 % |
| De 1 an à moins de 4 ans | 50 % |
| De 4 ans à moins de 8 ans | 65 % |
| 8 ans et plus | 85 % |
Pour le groupe familial, il faut avoir détenu au moins 25 % des droits aux bénéfices sociaux pendant 5 ans, et ne pas revendre à un tiers pendant 5 ans. Pour le départ à la retraite, les conditions sont plus nombreuses : activité continue d'au moins 5 ans, détention d'au moins 25 % du capital pendant 5 ans, au moins 50 % des revenus professionnels issus des fonctions de direction pendant 5 ans, départ en retraite dans les 2 ans avant ou après la cession, et aucun droit dans la société pendant 3 ans après la cession.
Exemple : capital de 10 000 €, cession à 200 000 €, plus-value de 190 000 €. Avec 85 % d'abattement, soit 161 500 €, la base imposable n'est plus que de 28 500 €.
L'abattement fixe de 500 000 € : un choix exclusif
Le dirigeant qui part à la retraite dispose aussi d'un abattement fixe de 500 000 € (600 000 € pour la transmission d'une exploitation agricole à un jeune agriculteur, pour les cessions à compter du 1er janvier 2025). Il ne se cumule pas avec l'abattement renforcé : il faut choisir l'un ou l'autre selon le montant de la plus-value et la durée de détention.
Barème progressif ou flat tax : faire le bon calcul
Comparer deux logiques
Le PFU applique 12,8 % d'impôt sur le revenu, auxquels s'ajoutent les prélèvements sociaux, soit 31,4 % au total avec un taux de 18,6 %. Le barème progressif, lui, va de 0 % à 45 %, mais il permet l'abattement et rend déductible 6,8 % de CSG du revenu global, sur une CSG de 10,6 % sur les revenus du patrimoine. Un exemple de cession de 29 400 € de plus-value, imposée au PFU, donne 9 232 € au total : 3 763 € d'impôt sur le revenu et 5 468 € de prélèvements sociaux.
Pour comparer, ne regardez que la part impôt sur le revenu. Avec 65 % d'abattement, la plus-value imposée au barème est réduite à 35 %. Pour que le barème batte le PFU à 12,8 %, il faut donc que le taux marginal d'imposition appliqué à cette fraction reste sous environ 36 % (12,8 / 0,35). À 85 % d'abattement, le seuil monte à plus de 85 %, ce qui rend le barème presque toujours gagnant. Attention cependant : une plus-value importante peut vous faire monter de tranche, et l'option étant globale, elle touche aussi vos dividendes et intérêts.
Le réflexe de la ligne de crédit : penser en « tuteur »
Dans un jardin, le tuteur soutient la plante pendant sa croissance, puis on le retire quand elle tient seule. L'abattement fonctionne de la même façon : il soutient une détention longue, et son effet disparaît si la plante est arrachée trop tôt. Concrètement, avant de céder, tracez une frise avec trois dates : acquisition, prochain palier (2, 4 ou 8 ans) et date de transfert de propriété envisagée. Si le palier est proche, décaler la signature de quelques semaines peut valoir bien plus que n'importe quelle optimisation de dernière minute. Mais si vos titres sont postérieurs à 2018, il n'y a pas de tuteur à attendre : l'abattement n'existe pas.
Calculer, déclarer et anticiper
Calcul de la plus-value pas à pas
- Prix net de cession, après déduction des frais de cession.
- Moins le prix d'acquisition ou de souscription (frais d'acquisition inclus si justifiés).
- Identification du taux d'abattement selon la durée et le régime applicable.
- Calcul de la plus-value imposable : plus-value brute moins abattement.
Exemple : pour 100 000 € de plus-value, un abattement de 50 % laisse 50 000 € imposables, contre 15 000 € à 85 %.
La déclaration
La plus-value se déclare sur la déclaration de revenus, dans le cadre dédié aux plus-values de cession de valeurs mobilières, droits sociaux et gains assimilés, avec le formulaire annexe 2074. Le montant de l'abattement et la plus-value imposable doivent y être cohérents. N'oubliez pas de cocher l'option pour le barème progressif.
CSG déductible et plafonnement
En cas d'option pour le barème, 6,8 % de CSG sont déductibles du revenu global de l'année suivante. Avec l'abattement renforcé, cette déduction est plafonnée, un point qui a fait l'objet d'une question prioritaire de constitutionnalité. Pour une simulation fiable, faites valider les chiffres par votre expert-comptable ou un avocat fiscaliste, notamment si vos titres sont mixtes (avant et après 2018) ou si vous prévoyez un apport-cession.