La banque juge un prêt professionnel sur la capacité de remboursement, l’apport et les garanties
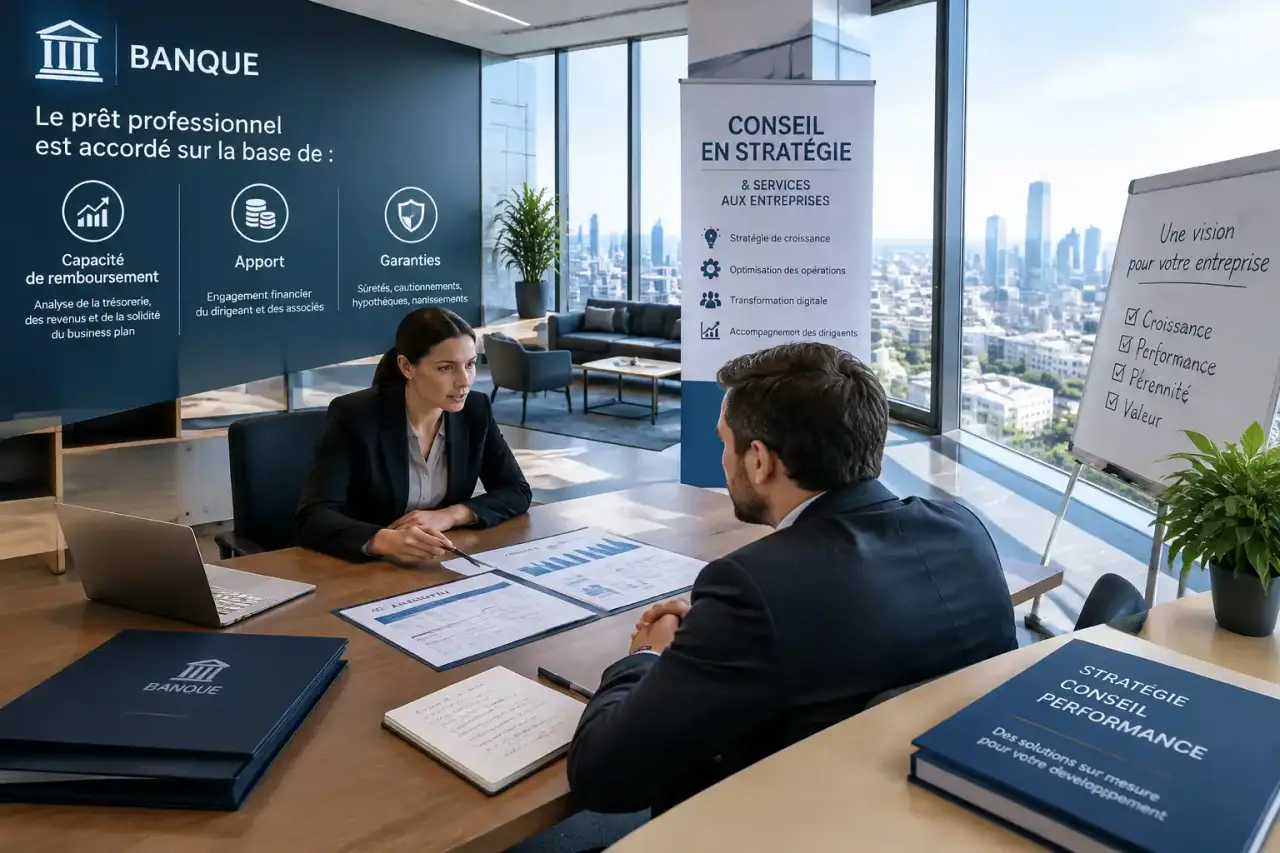
Avant d’accorder un prêt professionnel, une banque ne se limite ni au chiffre d’affaires ni à la qualité apparente du projet. Elle cherche surtout à vérifier si l’entreprise pourra rembourser chaque échéance sans fragiliser sa trésorerie. Son analyse porte sur la rentabilité, les flux d’argent, l’engagement du dirigeant, la cohérence du financement demandé et les garanties proposées.
La banque évalue d’abord le risque réel du projet
Un crédit professionnel peut financer un investissement, une reprise d’entreprise, du matériel, des travaux, un véhicule, un local ou un besoin de trésorerie. La nature de la dépense compte. La durée du prêt doit rester cohérente avec la durée d’utilisation du bien et avec les revenus qu’il doit générer.
Calculer les indicateurs examinés par la banque
Saisissez vos montants pour obtenir une estimation indicative de plusieurs indicateurs financiers.
1. Capacité d’autofinancement (CAF)
2. Durée théorique de couverture des dettes
3. Ratio d’endettement
4. Besoin en fonds de roulement (BFR)
5. Couverture des charges financières
L’étude varie aussi selon le profil de l’entreprise. Une activité existante est examinée à partir de ses comptes, de ses relevés bancaires et de son historique de gestion. Pour une création, l’absence de bilan est compensée par l’expérience du dirigeant, l’étude de marché, la qualité du business plan, le niveau d’apport et le réalisme des prévisions. Une reprise impose de comprendre la santé de l’activité concernée et les raisons de la cession.
| Élément analysé | Question que se pose la banque | Conséquence possible |
|---|---|---|
| Rentabilité et CAF | L’activité génère-t-elle assez de ressources ? | Montant et durée du prêt ajustés |
| Trésorerie et BFR | Les échéances restent-elles supportables chaque mois ? | Besoin de financement complémentaire |
| Fonds propres | Le dirigeant partage-t-il le risque ? | Conditions de crédit plus favorables |
| Garanties | Que se passe-t-il en cas de défaut ? | Caution ou sûreté demandée |
Les chiffres qui pèsent sur la décision de crédit
CAF, EBE et capacité de remboursement
La capacité d’autofinancement (CAF) mesure les ressources que l’activité dégage. Elles peuvent notamment servir à financer les opérations de l’entreprise ou à rembourser ses dettes. La CAF est généralement approchée à partir du résultat net, auquel s’ajoutent les charges non décaissables, comme les amortissements et certaines provisions. Par exemple, un résultat net de 50 000 €, augmenté de 10 000 € d’amortissements et de 5 000 € de provisions, conduit à une CAF de 65 000 €.
La banque rapproche ensuite cette ressource des remboursements envisagés. Elle peut examiner le nombre d’années nécessaires pour couvrir les dettes financières avec la CAF. À titre indicatif, une durée inférieure ou égale à 3 ans est souvent jugée favorable, une durée comprise entre 3 et 10 ans appelle une analyse plus attentive et une durée supérieure à 10 ans traduit un risque plus élevé. Ces repères ne remplacent pas l’étude du secteur, de la rentabilité et de la stabilité des flux.
La banque observe également l’excédent brut d’exploitation (EBE), qui reflète la performance de l’activité avant les éléments financiers, fiscaux et comptables. Elle peut le rapprocher des charges financières. Un ratio EBE / charges financières supérieur à 8 est souvent perçu comme solide, entre 2 et 8 comme intermédiaire, et sous 2 comme plus risqué. Ces seuils restent indicatifs : la saisonnalité, l’ancienneté de l’entreprise et le secteur modifient leur interprétation.
Endettement, capitaux propres et apport
Le taux d’endettement professionnel compare les dettes financières aux capitaux propres, selon la formule suivante : dettes financières / capitaux propres. Avec 200 000 € de dettes et 500 000 € de capitaux propres, le ratio atteint 40 %. À titre indicatif, un niveau inférieur à 30 % est souvent considéré comme confortable, entre 30 % et 75 % comme nécessitant une analyse, et au-delà de 75 % comme plus exposé.
La banque regarde toutefois la trajectoire plutôt qu’un seul pourcentage. Une dette élevée peut rester acceptable si l’exploitation est robuste, si les flux couvrent correctement les échéances et si le financement répond à un besoin clairement identifié. À l’inverse, un endettement modéré ne suffit pas à rassurer si l’activité génère peu de ressources ou si les prévisions sont fragiles.
L’apport personnel renforce les fonds propres et montre l’implication financière du porteur de projet. Un apport de 25 % à 30 % du financement demandé est fréquemment recommandé. Pour un projet de 100 000 €, cela représente 25 000 € à 30 000 €. Il ne remplace pas un modèle économique viable, mais réduit le montant emprunté et la part du risque portée par la banque.
La trésorerie révèle ce que le compte de résultat ne montre pas
Une entreprise rentable peut manquer d’argent disponible si elle encaisse ses clients tardivement, constitue beaucoup de stocks ou règle rapidement ses fournisseurs. C’est le rôle du besoin en fonds de roulement (BFR), couramment résumé par la formule : stocks + créances clients - dettes fournisseurs. Un BFR élevé absorbe de la trésorerie et peut rendre une mensualité difficile à supporter, même avec un bon chiffre d’affaires.
Un prévisionnel annuel peut sembler rentable alors qu’une tension de caisse apparaît en février ou en août. Cette situation peut fragiliser le dossier si l’entreprise ne dispose pas de ressources suffisantes pour absorber le décalage. Un plan de trésorerie mois par mois pour la première année est donc souvent plus instructif qu’un simple compte de résultat prévisionnel. Il montre quand les encaissements arrivent, quand les charges sont dues et comment l’entreprise réagit à un retard de paiement client.
Les relevés bancaires apportent un éclairage complémentaire. Des incidents de paiement, des découverts récurrents ou des prélèvements rejetés ne provoquent pas automatiquement un refus. Ils appellent toutefois une explication précise et des mesures correctrices crédibles. La banque cherche à comprendre l’origine de ces tensions et à vérifier qu’elles ne se répéteront pas avec le nouveau prêt.
Un dossier convaincant relie le projet aux prévisions
Le business plan doit expliquer le besoin financé, le marché visé, les clients, la concurrence, le modèle économique et les compétences du dirigeant. Les prévisions sur trois ans doivent découler de ces hypothèses. Elles doivent notamment relier le volume des ventes, les prix, les marges, les charges, les recrutements, les délais de règlement et les investissements.
Le plan de financement rassemble ces informations. Il détaille les besoins, comme l’achat, les travaux, les frais de démarrage, le stock et le BFR, puis les ressources prévues : apport, capital social, prêt bancaire, prêt d’honneur, crédit-bail, affacturage ou financement participatif. Une demande trop élevée par rapport au besoin réel affaiblit la crédibilité du dossier. Un BFR oublié pose le même problème, car il sous-estime les ressources nécessaires au démarrage ou au développement.
Les documents à réunir dépendent de la situation, mais la banque peut notamment demander :
- pour une entreprise existante, les comptes de résultat, les bilans et les annexes des trois derniers exercices lorsqu’ils sont disponibles ;
- pour toutes les demandes, une pièce d’identité, un justificatif de domicile, les relevés bancaires, les statuts, l’identité des associés et un extrait K-bis si l’entreprise est immatriculée ;
- pour le projet, les devis, le compromis ou les éléments d’acquisition, le business plan, le prévisionnel, le plan de trésorerie et le plan de financement ;
- pour une création, les justificatifs d’expérience, l’étude de marché et le détail de l’apport.
La cohérence entre ces pièces compte autant que leur présence. Les montants indiqués dans les devis doivent correspondre au plan de financement, et les prévisions doivent reprendre les hypothèses exposées dans le business plan.
Garanties et leviers pour renforcer une demande fragile
Une banque peut accepter le principe du prêt tout en demandant des garanties supplémentaires. Selon le projet, il peut s’agir d’un nantissement sur un actif, d’une hypothèque, d’une caution personnelle, d’une assurance emprunteur ou d’une garantie apportée par un organisme spécialisé. Ces mécanismes réduisent la perte potentielle de la banque. Ils doivent être examinés avec attention, surtout lorsqu’ils engagent le patrimoine personnel du dirigeant.
Un prêt professionnel sans apport reste possible, mais il exige souvent davantage de preuves. Une expérience directement adaptée, des commandes ou une clientèle identifiée, des charges maîtrisées, des cofinanceurs ou des garanties renforcées peuvent compenser l’absence de fonds personnels. Le bon réflexe n’est pas de gonfler les prévisions. Il consiste à réduire le besoin initial, à phaser les investissements, à demander des devis précis et à diversifier les ressources.
La diversification peut inclure un crédit-bail, un prêt d’honneur, l’affacturage ou un financement participatif, selon le besoin et le profil de l’entreprise. Elle peut réduire le montant demandé à la banque et rendre le plan de financement plus équilibré. Chaque solution doit toutefois être intégrée aux prévisions de trésorerie et aux charges futures.
Enfin, préparez le rendez-vous comme un échange de gestion. Soyez capable d’expliquer le montant demandé, la mensualité envisagée, le scénario prudent en cas de ventes inférieures aux attentes et les actions prévues en cas de tension de trésorerie. Un dossier transparent et cohérent donne à la banque des éléments concrets pour apprécier le risque, ajuster le montant ou la durée du prêt et décider des garanties nécessaires.